2013-2018年中国电子元件产品市场调研及发展前景分析报告
电子元器件是电子信息产业的基础支撑,其发展水平直接影响整个信息产业的竞争力。2013-2018年期间,中国电子元件产品市场经历了深刻的结构调整与转型升级,既面临全球市场需求波动、技术迭代加速等外部挑战,也受益于国内消费电子、通信设备、汽车电子等下游应用的快速增长。本报告基于对2013-2018年中国电子元件产品市场的系统调研,分析市场规模、产品结构、区域分布、竞争格局及技术趋势,并展望未来前景,旨在为行业企业和投资者提供决策参考。
一、市场概况
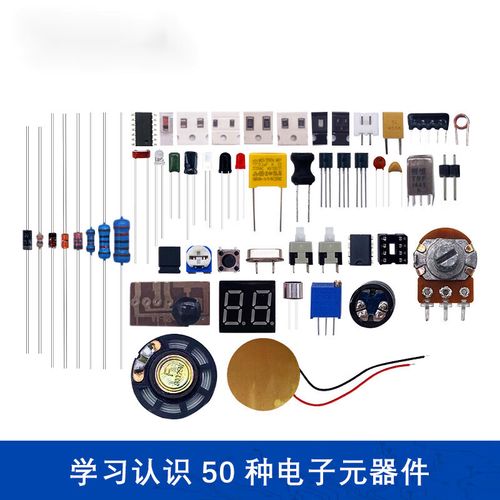
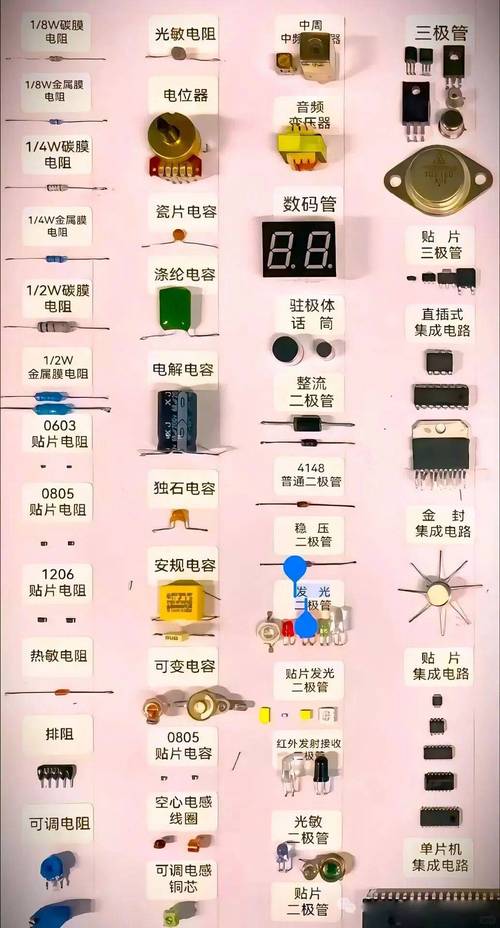
2013-2018年,中国电子元件产品市场总体保持增长态势。2013年市场规模约为1.2万亿元,至2018年突破1.8万亿元,年均复合增长率约8.5%。增长动力主要来自智能手机、平板电脑、家用电器等消费电子产品的普及,以及4G网络建设、物联网、新能源汽车等新兴领域的兴起。电子元件产品涵盖电阻、电容、电感、连接器、印刷电路板、传感器、晶体谐振器等,其中电容、电阻、电感等被动元件占比最大,约占总市场的40%以上。
二、产品结构分析
从产品结构看,2013-2018年被动元件仍占据主导地位,但主动元件和模块化产品的比重逐步提升。电容器(尤其是多层陶瓷电容器)市场规模持续扩大,受益于手机和汽车电子需求;电阻器市场相对稳定,但面临价格竞争;电感器在电源管理和射频应用中需求上升。连接器市场增长迅速,2018年规模超过2000亿元,主要受通信设备和汽车电子拉动。印刷电路板(PCB)市场保持全球领先地位,2018年产值约占全球50%以上。传感器市场因物联网和工业4.0推动,年增长率超过10%。
三、区域分布与产业集群
中国电子元件产业呈现高度集聚特征,主要集中在长三角、珠三角、环渤海和中西部地区。长三角地区(如江苏、上海、浙江)以电子元件材料和高端制造为主;珠三角地区(如广东)以连接器、PCB和消费电子配套见长;环渤海地区(如北京、天津、山东)侧重研发和传感器;中西部地区(如四川、重庆)在成本优势和产业转移中逐步崛起。2013-2018年,产业向内陆转移趋势明显,但东部地区仍占据技术和市场主导地位。
四、竞争格局
中国电子元件市场竞争激烈,形成了外资企业、本土龙头和中小企业并存的格局。外资企业如村田、TDK、太阳诱电等在高端电容、电感领域占据优势;本土企业如风华高科、三环集团、立讯精密、歌尔股份等在电阻、连接器、传感器领域逐步扩大份额。2013-2018年,本土企业通过技术突破和并购整合,竞争力提升,但在高端产品上仍依赖进口。价格战在低端市场普遍,而高端市场利润较高,技术要求严苛。
五、技术发展趋势
技术方面,2013-2018年电子元件向微型化、高频化、高可靠性和集成化方向发展。多层陶瓷电容器(MLCC)向小尺寸、高容量演进;连接器向高速传输、轻薄化发展;PCB向高密度互连(HDI)和柔性板转变;传感器向智能化、多功能集成迈进。新材料如氮化镓、碳化硅在功率元件中应用增多,5G和新能源汽车需求推动高频、高压元件创新。
六、发展前景分析
展望2019-2025年,中国电子元件市场前景广阔但挑战并存。利好因素包括:5G商用带动通信元件需求;新能源汽车和智能汽车拉动传感器、连接器市场;物联网和工业互联网推动传感器和模块增长;国家政策支持集成电路和电子元件国产化。预计2025年市场规模有望达到3万亿元,年均增长率约7-8%。挑战也不容忽视:全球贸易摩擦影响供应链;原材料价格波动;高端技术受制于人;环保法规趋严。企业应加大研发投入,提升自主创新能力,拓展高端市场,并加强产业链协同。
2013-2018年中国电子元件产品市场在波动中成长,为未来高质量发展奠定了基础。通过持续创新和结构调整,中国有望从电子元件大国迈向强国。
如若转载,请注明出处:http://www.sxhjwdz.com/product/57.html
更新时间:2026-10-26 13:27:16